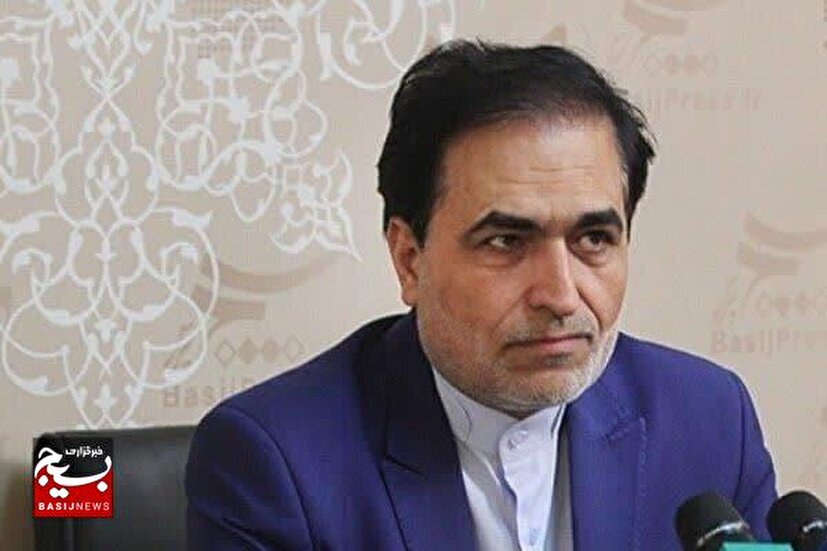
بانکداری اسلامی از قانون تا عمل؛ گفتوگوی اختصاصی با محمود ملاشاهی، رئیس بانک سپه چابهار

به گزارش خبرگزاری بسیج چابهار،بانکداری اسلامی در ایران صرفاً یک عنوان حقوقی برای فعالیت شبکه بانکی نیست؛ بلکه قرار است سازوکاری برای هدایت منابع مالی جامعه به سمت فعالیتهای واقعی اقتصادی، حمایت از تولید، توسعه عدالت اقتصادی و جلوگیری از شکلگیری مناسبات ربوی باشد. با وجود گذشت بیش از چهار دهه از اجرای قانون عملیات بانکی بدون ربا، همچنان این پرسش مطرح است که فاصله میان «بانکداری بدون ربا در قانون» و «بانکداری اسلامی در عمل» تا چه اندازه کاهش یافته است.
در همین زمینه، با محمود ملاشاهی، رئیس بانک سپه چابهار، درباره ابعاد مختلف بانکداری اسلامی، نقش بانکها در تأمین مالی اقتصاد، ضرورت نظارت بر مصرف تسهیلات، قرضالحسنه، حمایت از تولید و چالشهای پیش روی نظام بانکی گفتوگو کردهایم.
وقتی از «بانکداری اسلامی» صحبت میکنیم، دقیقاً از چه مفهومی سخن میگوییم؟ آیا بانکداری اسلامی صرفاً به معنای حذف ربا از عملیات بانکی است؟
بانکداری اسلامی را نمیتوان صرفاً در حذف یک عنوان یا تغییر نام برخی قراردادهای بانکی خلاصه کرد. فلسفه بانکداری اسلامی بسیار فراتر از این موضوع است.
در نگاه اسلامی، منابع مالی جامعه باید در مسیری قرار بگیرند که علاوه بر حفظ حقوق صاحبان سپرده و منافع مشروع بانک، به فعالیت واقعی اقتصادی نیز کمک کند. بنابراین موضوعاتی مانند عدالت، شفافیت، مسئولیتپذیری، رعایت حقوق طرفین قرارداد، پرهیز از معاملات صوری، حمایت از تولید و توجه به نیازهای واقعی جامعه، همگی بخشی از مفهوم بانکداری اسلامی هستند.
به اعتقاد من، اگر بانک صرفاً منابع را جمعآوری و تسهیلات پرداخت کند اما مشخص نباشد این منابع در چه مسیری مصرف شدهاند و چه اثری بر اقتصاد و زندگی مردم گذاشتهاند، نمیتوان گفت به تمام اهداف بانکداری اسلامی دست پیدا کردهایم.
بیش از چهار دهه از اجرای قانون عملیات بانکی بدون ربا در کشور میگذرد. به نظر شما مهمترین دستاورد این نظام چه بوده و مهمترین چالش آن چیست؟
یکی از مهمترین دستاوردها این است که چارچوب فعالیت بانکی کشور بر مبنای عقود و ضوابط مشخص اسلامی شکل گرفته و بانکها موظفاند عملیات خود را در چارچوب مقررات مربوط انجام دهند.
اما چالش اصلی، به نظر من، فاصله احتمالی میان «قانون» و «اجرای دقیق و کامل قانون» است. وجود قانون بهتنهایی کافی نیست. اجرای صحیح نیازمند دانش تخصصی، نظارت مستمر، شفافیت قراردادها و آگاهی کارکنان و مشتریان است.
بانکداری اسلامی زمانی میتواند به اهداف خود برسد که همه اجزای زنجیره، از سیاستگذار و بانک گرفته تا مشتری و دریافتکننده تسهیلات، نسبت به ماهیت قرارداد و مسئولیتهای خود آگاهی داشته باشند.
یکی از انتقادهایی که گاهی درباره بانکداری اسلامی مطرح میشود این است که در عمل، برخی مشتریان تفاوت محسوسی میان تسهیلات بانکی در نظام فعلی و دریافت پول با بهره احساس نمیکنند. پاسخ شما به این انتقاد چیست؟
این موضوع را باید با دقت و بدون سادهسازی بررسی کرد.
در نظام بانکی بدون ربا، نوع قرارداد، موضوع معامله، نحوه استفاده از منابع و تعهدات طرفین اهمیت بسیار زیادی دارد. بنابراین صرف وجود رقم سود به این معنا نیست که ماهیت قرارداد با یک رابطه ربوی یکسان است.
اما از طرف دیگر، اگر مشتری قرارداد را بهدرستی نشناسد، بانک در اجرای آن شفافیت کافی نداشته باشد یا نظارت بر مصرف منابع به شکل مطلوب انجام نشود، ممکن است این تصور در جامعه شکل بگیرد که تفاوتی میان این دو وجود ندارد.
به همین دلیل، شفافیت یکی از مهمترین ارکان بانکداری اسلامی است.
در این میان، نظارت بانک بر محل مصرف تسهیلات چه اهمیتی دارد؟
اهمیت آن بسیار بالاست.
بانک فقط نباید هنگام پرداخت تسهیلات به شرایط مشتری توجه کند؛ بلکه باید تا حد امکان بر نحوه مصرف منابع نیز نظارت داشته باشد. منابع بانکی متعلق به یک فرد یا یک مجموعه خاص نیست و در واقع بخشی از منابع اقتصادی جامعه محسوب میشود.
اگر تسهیلاتی که برای تولید، خرید تجهیزات، سرمایه در گردش یا توسعه یک فعالیت اقتصادی اختصاص پیدا کرده، در همان مسیر مصرف شود، هم منافع مشتری حفظ میشود و هم منابع بانکی به شکل مؤثرتری در اقتصاد گردش میکند.
این موضوع از منظر اقتصادی و همچنین از منظر رعایت چارچوب قراردادهای بانکی اهمیت دارد. بانک مرکزی نیز بر ضرورت نظارت بر نحوه مصرف تسهیلات و هدایت منابع به سمت فعالیتهای مولد تأکید کرده است.
نقش بانکداری اسلامی در حمایت از تولید را چگونه ارزیابی میکنید؟
بانک میتواند یکی از مهمترین حلقههای اتصال منابع مالی به بخش واقعی اقتصاد باشد.
تولیدکننده برای خرید مواد اولیه، تجهیزات، توسعه خط تولید، سرمایه در گردش و ایجاد اشتغال به منابع مالی نیاز دارد. اگر این منابع به شکل صحیح و هدفمند تأمین شوند، بانک از یک واسطه صرف مالی به یک عنصر مؤثر در رشد اقتصادی تبدیل میشود.
البته حمایت از تولید به معنای پرداخت تسهیلات بدون ارزیابی نیست. اتفاقاً بانکداری حرفهای و اسلامی ایجاب میکند طرح اقتصادی، توان بازپرداخت، سابقه فعالیت، میزان نیاز واقعی و نحوه مصرف منابع بررسی شود.
هدف باید این باشد که منابع محدود بانکی به فعالیتهایی اختصاص پیدا کند که بیشترین اثر واقعی را بر تولید، اشتغال و ارزشآفرینی داشته باشند.
چابهار به دلیل موقعیت اقتصادی و جغرافیایی ویژه خود چه تفاوتی با بسیاری از مناطق کشور دارد و بانک ها چگونه میتواند در اقتصاد این منطقه نقشآفرینی کند؟
چابهار از ظرفیتهای بسیار مهم اقتصادی کشور برخوردار است و موقعیت بندری، تجارت، گردشگری، شیلات، کشاورزی، حملونقل و فعالیتهای مرتبط با منطقه آزاد، ظرفیتهای قابل توجهی برای توسعه ایجاد کردهاند.
در چنین منطقهای بانک باید شناخت دقیقی از ساختار اقتصادی و نیازهای واقعی فعالان داشته باشد. یک نسخه واحد برای تمام مناطق کشور نمیتوان ارائه کرد.
برای مثال نیاز یک فعال اقتصادی در حوزه تجارت با نیاز یک تولیدکننده یا فعال حوزه شیلات متفاوت است. بنابراین بانک باید ضمن رعایت مقررات، شناخت مناسبی از ظرفیتهای منطقه داشته باشد و منابع را به سمت فعالیتهای واقعی و دارای توجیه هدایت کند.
یکی از مهمترین ابزارهای بانکداری اسلامی، قرضالحسنه است. جایگاه قرضالحسنه را در شرایط اقتصادی امروز چگونه میبینید؟
قرضالحسنه فقط یک ابزار مالی نیست؛ بلکه یک سازوکار اجتماعی و اقتصادی نیز محسوب میشود.
در شرایطی که بخشی از جامعه برای تأمین نیازهای ضروری خود با مشکلات مالی مواجه است، قرضالحسنه میتواند نقش مهمی در کاهش فشار اقتصادی داشته باشد.
البته منابع قرضالحسنه نیز محدود هستند و باید با دقت و عدالت تخصیص پیدا کنند. شفافیت در فرآیند شناسایی مشمولان، رعایت اولویتها و جلوگیری از انحراف منابع، اهمیت زیادی دارد.
به اعتقاد من، توسعه فرهنگ قرضالحسنه زمانی موفق خواهد بود که مردم اطمینان داشته باشند منابع آنها در مسیر صحیح و برای رفع نیازهای واقعی جامعه استفاده میشود.
آیا بانکداری اسلامی میتواند همزمان «اخلاقمحور» و «سودآور» باشد؟
قطعاً. بانکداری اسلامی قرار نیست بانک را از فعالیت اقتصادی و کسب درآمد مشروع دور کند.
بانک یک بنگاه اقتصادی است و باید بتواند هزینههای خود را پوشش دهد، منابع انسانی و زیرساختهای خود را توسعه دهد و از نظر اقتصادی پایدار باشد. مسئله این است که این سودآوری باید در چارچوب قراردادهای صحیح، شفاف و مشروع اتفاق بیفتد.
اتفاقاً بانکداری اخلاقمحور میتواند به افزایش اعتماد عمومی منجر شود و اعتماد یکی از مهمترین سرمایههای هر بانک است.
به نظر شما بزرگترین سرمایه یک بانک چیست؛ منابع مالی یا اعتماد مردم؟
هر دو مهم هستند، اما منابع مالی بدون اعتماد پایدار نخواهد بود.
مشتری وقتی منابع خود را در اختیار بانک قرار میدهد، در واقع بخشی از اعتماد خود را نیز به بانک سپرده است. بنابراین نحوه برخورد با مشتری، شفافیت، سرعت ارائه خدمات، حفظ محرمانگی اطلاعات، اجرای صحیح قراردادها و پاسخگویی، همگی در شکلگیری اعتماد نقش دارند.
بانکداری اسلامی بدون اعتماد عمومی نمیتواند به اهداف خود برسد.
با توجه به توسعه بانکداری الکترونیک و خدمات غیرحضوری، آیا مفهوم بانکداری اسلامی نیز باید متناسب با فناوریهای جدید بازتعریف شود؟
اصول بانکداری اسلامی ثابت است، اما شیوه ارائه خدمات میتواند و باید متناسب با فناوری تغییر کند.
امروز مشتری انتظار دارد بسیاری از خدمات را بدون مراجعه حضوری دریافت کند. بنابراین سرعت، امنیت، دسترسی و شفافیت خدمات الکترونیکی اهمیت زیادی پیدا کرده است.
فناوری میتواند حتی به تحقق بهتر برخی اهداف بانکداری اسلامی کمک کند؛ برای مثال افزایش شفافیت، کاهش خطای انسانی، ثبت دقیق تراکنشها و امکان نظارت بهتر بر فرآیندها.
اما توسعه فناوری نباید باعث شود ارتباط انسانی و مسئولیتپذیری بانک نسبت به مشتری فراموش شود.
یکی از موضوعات مهم در نظام بانکی، مسئله مطالبات غیرجاری است. این موضوع چه اثری بر بانکداری اسلامی و قدرت تسهیلاتدهی بانکها دارد؟
مطالبات غیرجاری یکی از چالشهای مهم شبکه بانکی است، زیرا وقتی منابع بانک در زمان مقرر بازنگردد، توان بانک برای تأمین مالی سایر فعالیتهای اقتصادی نیز کاهش پیدا میکند.
از طرف دیگر، برخورد با مطالبات نیز باید حرفهای و مبتنی بر ضوابط باشد. بانک باید میان حمایت از مشتریانی که واقعاً با مشکل مواجه شدهاند و جلوگیری از سوءاستفاده از منابع بانکی تفاوت قائل شود.
مدیریت صحیح مطالبات، اعتبارسنجی مناسب و نظارت بر مصرف تسهیلات میتواند از شکلگیری بخشی از این مشکلات جلوگیری کند.
آیا اعتبارسنجی میتواند به تحقق عدالت در بانکداری اسلامی کمک کند؟
بله، اگر درست اجرا شود.
عدالت به این معنا نیست که منابع بدون توجه به توان بازپرداخت و سابقه مالی افراد به صورت یکسان توزیع شود. عدالت یعنی منابع بر اساس ضوابط مشخص، نیاز واقعی، صلاحیت و توانمندی افراد و طرحها تخصیص پیدا کند.
اعتبارسنجی میتواند کمک کند تصمیمگیریها بیشتر بر اساس اطلاعات و سوابق واقعی انجام شود و وابستگی تصمیمات به روابط و برداشتهای شخصی کاهش پیدا کند.
به نظر شما مشتری بانکداری اسلامی امروز چه انتظاری از بانک دارد؟
مشتری امروز فقط انتظار دریافت تسهیلات یا انجام عملیات بانکی را ندارد.
او انتظار دارد بانک به وقت او احترام بگذارد، خدمات سریع و دقیق ارائه کند، قراردادها را شفاف توضیح دهد، در زمان بروز مشکل پاسخگو باشد و در کنار او قرار بگیرد.
در واقع مشتری امروز بانک را نه فقط به عنوان یک محل انجام عملیات مالی، بلکه به عنوان یک شریک و مشاور مالی میبیند.
اگر بخواهیم بانکداری اسلامی را در یک جمله تعریف کنیم، تعریف شما چیست؟
بانکداری اسلامی را میتوان نظامی دانست که در آن منابع مالی جامعه در چارچوب ضوابط شرعی و قانونی، با شفافیت و مسئولیتپذیری، به سمت فعالیتهای واقعی و مولد هدایت میشوند و در کنار منافع اقتصادی، عدالت و منافع عمومی نیز مورد توجه قرار میگیرد.
و اگر بخواهید یک اولویت را برای آینده بانکداری اسلامی در کشور انتخاب کنید، آن اولویت چیست؟
به نظر من، مهمترین اولویت، حرکت از «بانکداری صرفاً مقرراتمحور» به سمت «بانکداری مبتنی بر هدف و فلسفه اسلامی» است.
ما باید علاوه بر اینکه بررسی کنیم یک عملیات بانکی از نظر مقررات مجاز است یا خیر، به این سؤال نیز پاسخ دهیم که این منابع چه اثری بر اقتصاد واقعی دارند.
آیا به تولید کمک کردهاند؟
آیا باعث ایجاد اشتغال شدهاند؟
آیا نیاز واقعی یک خانواده یا یک کسبوکار را برطرف کردهاند؟
آیا منابع در مسیر تعیینشده مصرف شدهاند؟
اگر پاسخ این پرسشها مثبت باشد، میتوان گفت بانکداری توانسته است به فلسفه اصلی خود نزدیکتر شود.
در پایان، اگر بخواهید درباره نقش بانک سپه در این مسیر صحبت کنید، مهمترین مسئولیت خود را چه میدانید؟
مسئولیت ما فقط ارائه خدمات بانکی نیست. هر شعبه بانک بخشی از نظام اقتصادی منطقهای است که در آن فعالیت میکند.
بنابراین باید تلاش کنیم منابع مردم را با امانتداری حفظ کنیم، خدمات را با کیفیت مناسب ارائه دهیم، در چارچوب قوانین و مقررات عمل کنیم و تا حد امکان منابع را به سمت فعالیتهای واقعی و مولد هدایت کنیم.
در نهایت، موفقیت یک بانک فقط با شاخصهای مالی سنجیده نمیشود. میزان رضایت مردم، اعتماد مشتریان، اثرگذاری اقتصادی و اجتماعی و نحوه ایفای مسئولیت حرفهای نیز بخش مهمی از موفقیت یک مجموعه بانکی است.
بانکداری اسلامی زمانی میتواند به معنای واقعی کلمه موفق باشد که مردم، آثار آن را نه فقط در قراردادهای بانکی، بلکه در زندگی اقتصادی خود احساس کنند.
یادداشت| روایتی از حماسه جهادی بسیجیان در جنگهای ۱۲ روزه و رمضان
بسیج، سپر مردم در طوفان حوادث
یادداشت|
